
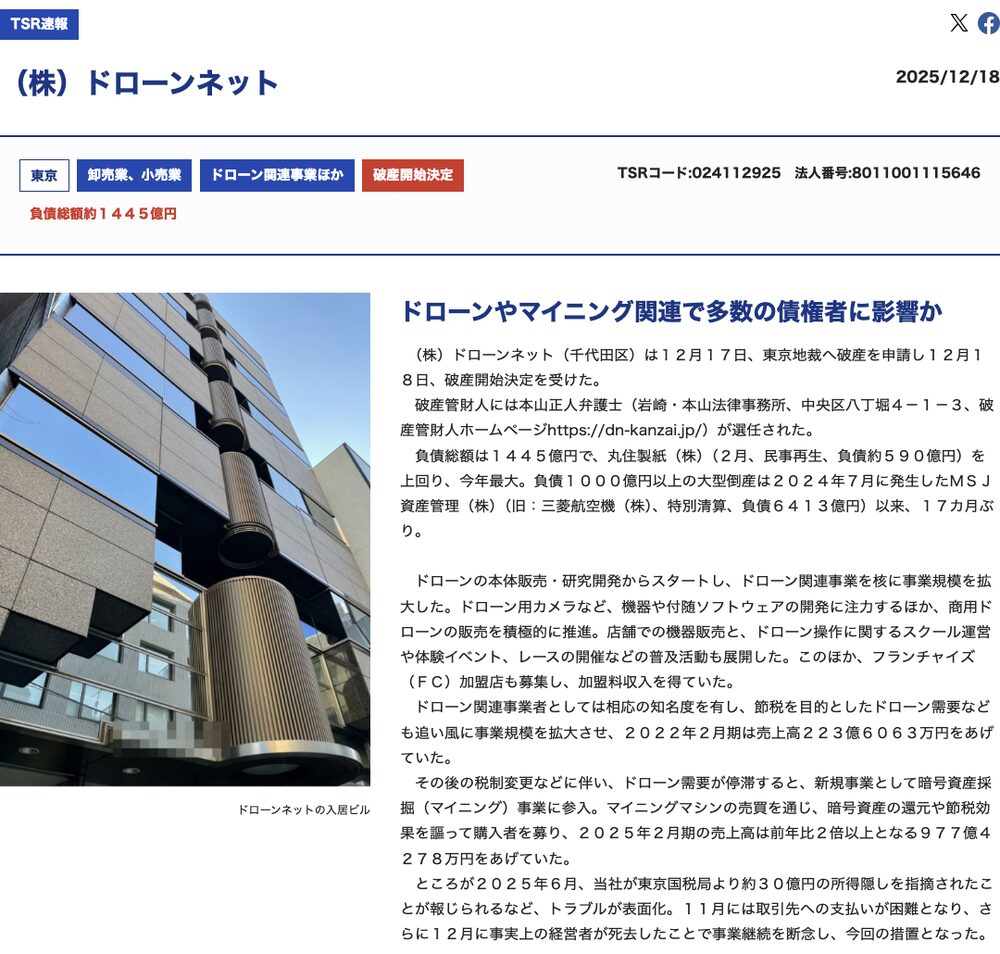
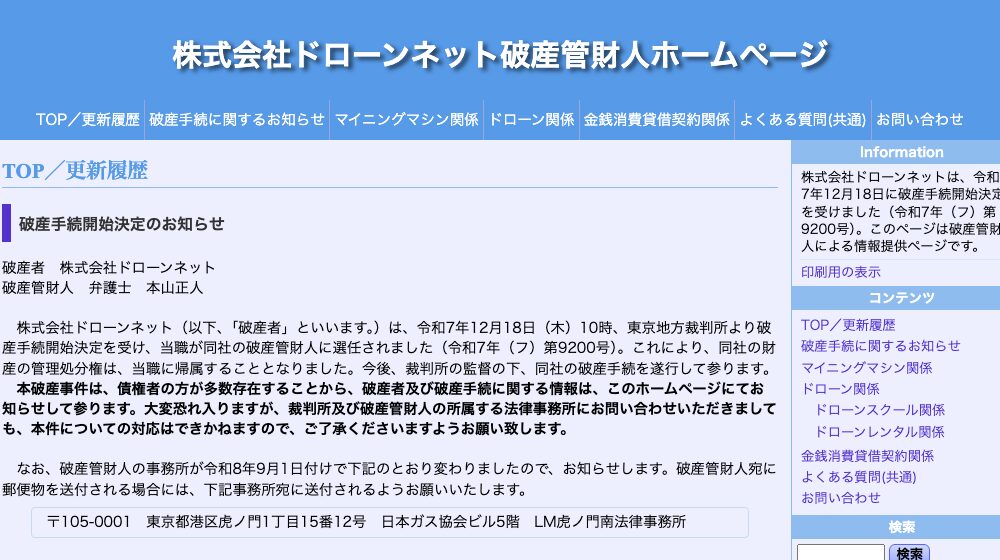
2025年12月18日、東京地方裁判所は株式会社ドローンネットの破産手続き開始を決定しました。
債務総額1,445億円は、2025年における国内最大規模の倒産です。
金融・投資業界に重大な警告を発しています。
売上977億円を計上していた企業が、なぜわずか半年ほどで破産に至ったのでしょうか?
|
⚠️重要 「節税のつもりが多額の損失に」――そんな被害者が続出しています。 |
ドローンネット破産は、単なる倒産事例ではありません。
少額減価償却資産制度を悪用した節税スキームという名の投資詐欺の典型例です。
そしてポンジスキームの構造を持っています。
被害は中小企業経営者や医師、高所得者にも広がり、いま顕在化しつつあります。
なぜ、こうした人たちが巻き込まれたのでしょうか?
その背景には「節税」という言葉の魔力がありました。
そして、税制の抜け穴を突いた巧妙な仕組みがあったのです。
本記事で解明する3つのポイント
- ①なぜ売上977億円の企業が債務1,445億円で破産したのか?
→ ポンジスキーム構造の数理的分析と「99%買取保証」の財務的不可能性
- ②なぜ国税は30億円の所得隠しを指摘したのか?
→ 実質所得者課税の原則と「事業所得vs雑所得」の判定根拠
- ③マイニングマシン購入者が直面する追徴課税リスクとは?
→ 具体的な税額計算例(1,000万円購入で追徴470万〜562万円)と今すぐ取るべき対抗策
|
税務・金融・法律の専門的な視点から、本サイト独自の分析を提供します。 |
ドローンネットの破産を調べると、売上977億円の会社が負債1,445億円で倒れていました。
「節税になる」と勧められてマイニングマシンを買った人には、追徴課税のリスクまで残っています。
結論から言うと、ドローンネットの仕組みは節税を装った投資詐欺の典型例でした。
この記事で確認できたのは、次の3点です。
①売上977億円に対して債務1,445億円(148%)という数字で、2025年12月18日に破産開始決定
②「99%買取保証」は1件あたり890万円の赤字が出る構造で、新規顧客のお金で回すしかなかった
③購入者には499万円〜557万円の追徴課税(1,000万円購入の試算)が上乗せされるリスクがある
ドローンネットとは何だったのか?基本情報と破産の衝撃
 もうかるくん
ドローンネットの基本情報
- ・会社名:株式会社ドローンネット
- ・設立:2017年3月
- ・本社:東京都千代田区平河町
- ・代表者:村上一幸氏(当時)
- ・事業内容:ドローン販売 → 暗号資産マイニング装置販売へ転換
ドローンネット破産の衝撃的な数字
| 項目 | 金額・日付 |
|---|---|
| 債務総額 | 1,445億円(1,444億9,483万円) |
| 2025年2月期売上 | 977億円(977億4,278万円) |
| 所得隠し指摘額 | 約30億円 |
| 追徴課税 | 約8億円(重加算税含む) |
| 破産申請日 | 2025年12月17日 |
| 破産開始決定日 | 2025年12月18日 |
時事通信は2025年12月18日、負債総額1445億円での破産手続き開始決定を速報しています。
ドローンネットが倒産 負債1445億円、今年最大https://t.co/ErsZ81ZYTS
ドローンネット(東京)に破産手続き開始決定。負債総額1445億円は今年最大となりました。同社はドローン関連事業や暗号資産マイニング装置販売などを手掛けていました。17日に破産申請しました。
— 時事ドットコム(時事通信ニュース) (@jijicom) December 18, 2025
⚠️分析ポイント
売上977億円に対し、債務は1,445億円という異常な債務比率(148%)でした。
これは「売上が多い=健全」ではないことの明確な証明です。
むしろ、急激な売上増加の裏で巨額の債務が累積していた典型的な自転車操業の構造といえます。
ドローンネットの2つの事業の変遷
もうかるくん▼フェーズ1:ドローン事業(2017-2022年)
- ・主力商品:「DRONE THE WORLD」(産業向け)、「SKY FIGHT」(個人向け)
- ・成長要因:節税目的のドローン需要で急成長
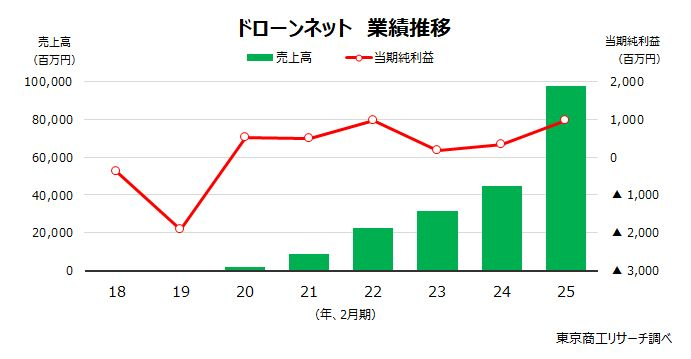
- ・2022年2月期売上:223億円(223億6,063万円)
▼フェーズ2:マイニング事業(2023-2025年)
- ・転換理由:2022年税制改正でドローン節税が規制 → 暗号資産マイニング装置に転換
- ・2025年2月期売上:977億円(前年比2倍以上)
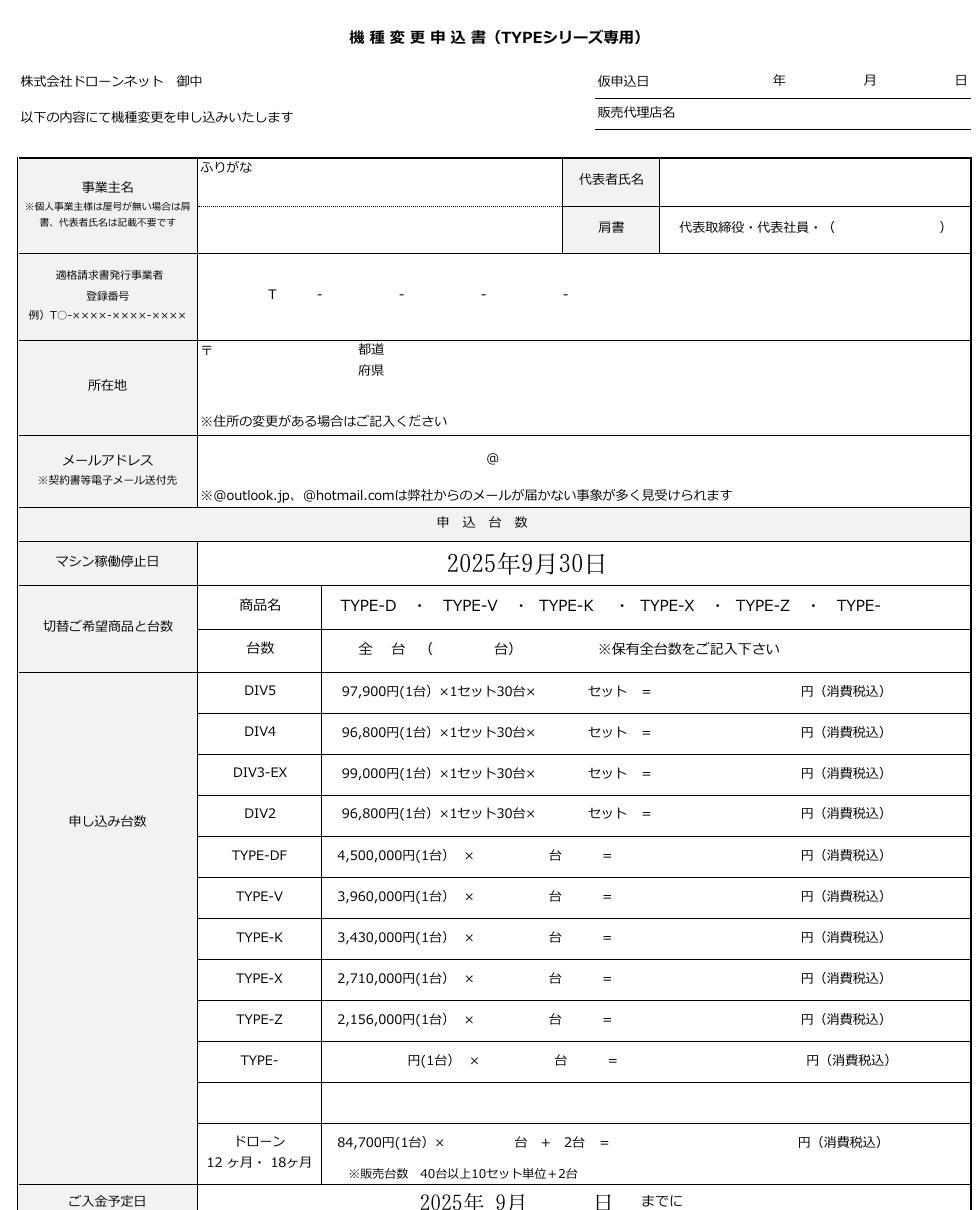
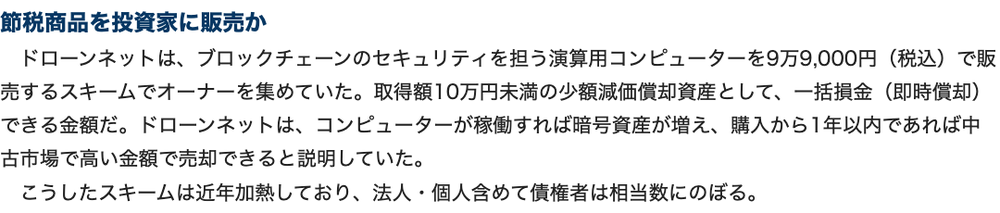
- ・販売手法:「節税+利益配当+買取保証」の3点セットで投資家を勧誘
💡重要ポイント
ドローンからマイニングへの事業転換は、単なる事業変更ではありませんでした。
同じ少額減価償却資産の仕組みを流用し、税制改正の規制を回避しようとした意図が明白です。
この「焼き直し戦略」は、結果的に同じ税務リスクを抱えることになりました。
私の見解ドローンネット破産までのタイムライン——税制改正から崩壊まで
もうかるくんドローンネットの破産は突然起きたわけではありません。
2017年の設立から2025年の破産までには、2つの要因がありました。
税制改正という外的要因と、自転車操業という内的要因が絡み合った必然的な崩壊です。
時系列で追うことで、破産の構造的問題が明確になります。
フェーズ 1:ドローン節税の隆盛(2017-2022年)
- ・2017年3月:株式会社ドローンネット設立
- ・2019年頃:東京商工リサーチに「支払い遅延情報」が散発的に寄せられる(TSR独自情報)
- ・2021年:「ドローン節税」が爆発的人気に
- ・2022年2月期:売上223億円を計上
▼重要な兆候
TSRへの支払遅延情報は、大手メディアでは報じられていない独自情報です。
急成長の裏で早期から資金繰りに問題を抱えていた可能性を示唆しています。
これは後の破産の伏線だった可能性があります。
フェーズ 2:税制改正の逆風(2022年4月)
- ・2022年4月:令和4年度税制改正施行
■税制改正の内容
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 10万円未満資産 | 即時償却可能 | (同) |
| 貸付目的資産 | 対象 | 除外 |
| ドローン節税 | 有効 | 無効化 |
▼ドローンネットの対応
マイニング装置事業へ急速に転換し、同じ少額減価償却資産の仕組みを流用しました。
この転換は、税制改正の規制を回避しようとした意図が明白です。
結果として、後の税務否認の伏線となりました。
フェーズ 3:マイニング事業の急成長(2023-2025年6月)
- ・2024年2月期:売上約500億円(推定)
- ・2025年2月期:売上977億円(前年比2倍)
- ・販売手法:「節税+利益配当+買取保証」の3点セット
- ・ターゲット:中小企業経営者、医師、高所得者など
▼見逃された警告サイン
売上の急激な伸び(223億円→977億円)は、新規顧客依存の自転車操業を示唆していました。
買取保証の財務的裏付けも不明確なまま、投資家を集め続けていたのです。
フェーズ 4:税務調査と信用崩壊(2025年6月-12月)
もうかるくん- ・2025年6月:東京国税局が約30億円の所得隠しを指摘
- ・マイニング装置の売上計上時期を意図的にずらす
- ・重加算税を含む約8億円の追徴課税
- ・報道後の影響:新規顧客の購買意欲が急速に低下
- ・2025年11月:取引先への支払い不能に陥る
- ・2025年12月:破産申請の16日前に事実上の経営者が死去したと報じられる
- ・2025年12月17日:破産申請
- ・2025年12月18日:破産開始決定
▼破産の因果関係
税務調査報道 → 新規販売凍結 → 既存顧客への配当・買取資金枯渇 → 実質経営者死去 → 事業継続断念 → 破産
2025年6月の税務調査報道が、ドミノ倒しの引き金となりました。
新規販売が止まった瞬間、既存顧客への買い取り義務を果たせなくなりました。
わずか半年で1,445億円の負債を抱えて破産に至ったのです。
Xでは、所得隠しの指摘と追徴で信用が落ち、資金繰り悪化から破産に至ったという経緯をまとめる声が投稿されています。
負債1444億9483万円 株式会社ドローンネット破産
国税局から約30億円の所得隠しを指摘され約8億円を追徴され信用が低下。資金繰り悪化で支払い不能となり、実質経営者の死去も重なって事業継続が困難となり従業員を解雇。https://t.co/10p7ScJ4LA
— SOU⚡️投資ニュース / 米国株・日本株・仮想通貨・AI (@SOU_BTC) December 18, 2025
私の見解なぜ売上977億円の企業が破産したのか――ポンジスキーム構造を数理的分析
もうかるくん既存の報道では「自転車操業」という抽象的な表現にとどまっています。
本章では数理的な分析により、ドローンネット破産の構造的必然性を解き明かします。
売上977億円で負債1,445億円という異常な数字は偶然ではありません。
ポンジスキーム(新しい出資者のお金で既存の配当を回す自転車操業型の投資詐欺)の数学的帰結だったのです。
マイニングマシンのビジネスモデル
▼ビジネススキームの構造
- ① 購入:経営者がマイニングマシンを購入(例:1,000万円)
- ② 預かり・管理運用:ドローンネット社がマシンを預かり、マイニング運用を代行
- ③ 配当:マイニングで得られた暗号資産から年間5〜10%の利回りを分配すると説明
- ④ 買取保証:1年以内に購入額の99%でマシンを買取すると約束
- ⑤ 実質負担ゼロ:節税+配当+買取で「実質負担ゼロ」とアピール
▼投資家を惹きつけた4つの「魅力」
- 1. 節税効果:10万円未満に小口化して少額減価償却資産として即時償却が可能と説明
- 2. 配当収入:年間5〜10%の利回り(暗号資産)を約束
- 3. 元本保証的:1年以内に99%で買取保証という「ほぼ元本保証」の条件
- 4. 実質負担ゼロ:節税+配当+買取で「持ち出しなし」と強調
Xでは、「9万円を100台買えば900万円を経費にできる」という当時の勧誘文句を疑問視する声が投稿されています。
⁇⁇「ドローン節税!1台9万円のドローンを100台買うと900万円経費で落とせる。18ヶ月すると元金がちょっと増えて返ってくる」 https://t.co/6Fqh2Ix08d pic.twitter.com/F74h5sff1M
— moja🧚♀️ (@moja99758134) December 18, 2025
一見すると、節税と投資を組み合わせた魅力的な商品に見えます。
しかし売上と買取義務の関係を数理的に検証すると、長期的には破綻が避けられない構造でした。
「99%買取保証」の数理的不可能性
もうかるくん次に、典型的な1件当たりの取引について試算します。
1年後の買取に必要な資金が、どれほどの赤字を生むかを見ていきます。
▼前提条件
- ・マシン販売価格:1,000万円
- ・買取保証価格:990万円(99%)
- ・年間配当:50万円(5%想定)
- ・ドローンネットの粗利:150万円(15%想定)
▼1年後の収支
- ・収入:販売時点の粗利150万円のみ
- ・支出:配当50万円+買取資金990万円=1,040万円
- ・差額:150万円−1,040万円=▲890万円の赤字
▼結論
1件当たり890万円の赤字が発生する構造です。
マイニング運用益だけで約束を守ることは不可能です。
必然的に「新規顧客からの売上」で、既存投資家への配当と買取資金を賄うことになります。
これが自転車操業、すなわちポンジスキームです。
この構造は、ポンジスキームの典型的な5要素とほぼ完全に一致しています。
- ✓ 高利回りの約束(節税+配当)
- ✓ 新規資金で既存投資家に配当
- ✓ 実態の不透明性(マシンの稼働状況や収益構造が不明)
- ✓ 元本保証的な謳い文句(99%買取保証)
- ✓ 新規資金が枯渇した瞬間に突然の破綻
ドローンネットのスキームは、「投資商品」の外観をまとったものでした。
その中身はクラシカルなポンジスキームだったと評価せざるを得ません。
なぜ売上977億円で負債1,445億円なのか
次に、年度別の売上と買取義務を仮定しながらシミュレーションします。
負債1,445億円という規模が、どのように形成されたかを見ていきます。
▼2022年度(ドローン最終期)
- ・売上:223億円(確定値)
- ・既存顧客への配当:前年までの顧客に対する配当支払いが継続
- ・買取義務:売上の99%相当額が将来の買取保証債務として積み上がる構造
- ・状況:新規販売で何とか回転させていたが、税制改正の影響で減速傾向
▼2023〜2024年度(マイニング転換期〜急成長期)
- ・事業転換:ドローンからマイニング装置販売へ急速にシフト
- ・売上拡大:前年対比2倍ペースで売上を増やしたと推定(詳細データは非公開)
- ・累積負債:過去顧客の配当+買取義務が雪だるま式に増加
- ・構造的問題:新規販売を前年以上のペースで拡大し続けなければ破綻する自転車操業
▼2025年度(破綻の年)
- ・売上:977億円(確定値、前年比およそ2倍)
- ・2025年6月:税務調査報道により新規販売が急ブレーキ
- ・買取義務:2025年度分だけでも977億円×99%≒967億円の買取義務が発生
- ・加えて、過去数年度分の未払い買取保証債務が積み上がった状態
- ・結果:新規販売停止→既存顧客への買取資金が枯渇→破産申請へと至ったと推定される
負債総額1,445億円は、「未払いの買取保証債務」が累計して顕在化したものと考えられます。
売上223億円に対する買取義務は約221億円(223億円×99%)です。
売上977億円に対する買取義務は約967億円(977億円×99%)です。
この規模が複数年度分積み上がれば、負債が売上を大きく上回るのは当然の結果です。
負債比率148%という数字は、過去数年分の買取義務が雪だるま式に積み上がった結果にほかなりません。
マイニングマシンの実態不透明性
もうかるくん最後に、破産管財人のコメントや投資家の証言を整理します。
見えてくるのは、「マイニングマシンの実態不透明性」です。
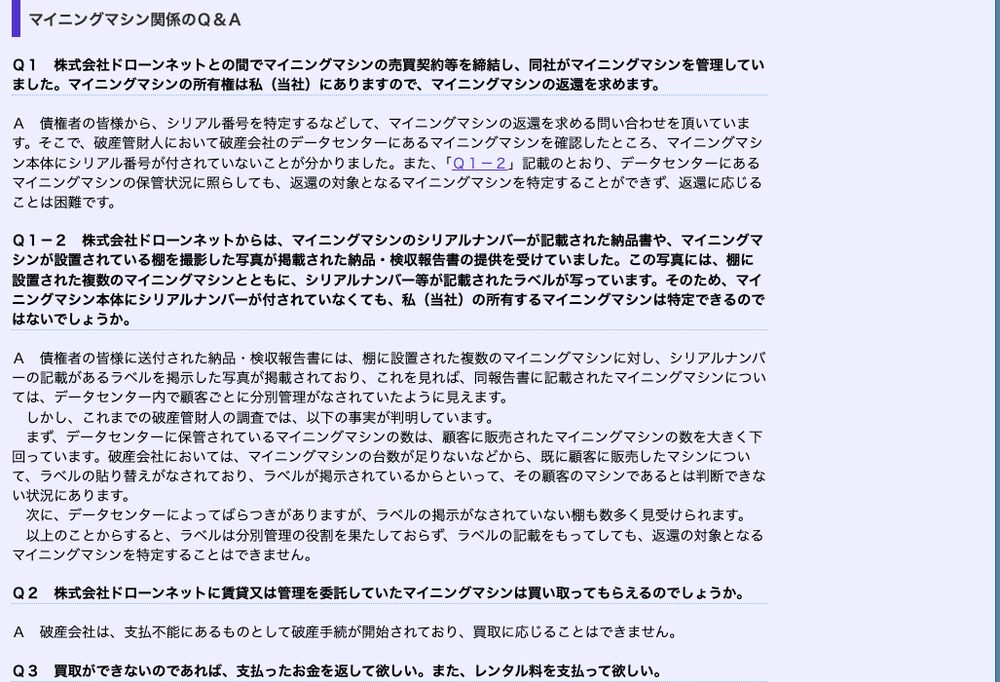
- ・破産管財人による調査項目:「マシンの稼働実態を調査予定」とした上で詳細は不明
- ・重大な問題:購入者が個別にマイニングマシンを識別・管理できない状態だったこと
- ・投資家の証言:「自分のマシンがどこにあるのか、稼働しているのかもわからない」
▼税務上の決定的な意味
これは「購入者が事業を営んでいる」という前提を、完全に否定する事情です。
実質所得者課税の原則により、否認される決定的な理由となります。
購入者は形式的な「所有者」に過ぎず、実質的な支配も管理も行っていませんでした。
そのため、節税スキームとしての正当性は極めて低かったといえます。
こうした実態不透明性と、数理的に破綻必至のビジネスモデルが重なりました。
売上977億円という外形的な「成功」の裏側で、1,445億円もの負債を抱えていたのです。
その結果、一気に崩壊するに至ったのです。
私の見解なぜ国税は否認したのか――実質所得者課税の原則と税務判断
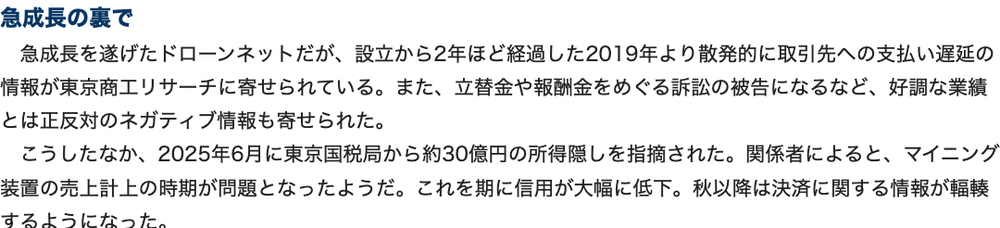
もうかるくん2025年6月、東京国税局はドローンネットによる約30億円の所得隠しを指摘しました。
重加算税を含む約8億円の追徴課税を行っています。
既存の報道では「売上計上時期のずれ」という表面的な説明に留まっています。
ここでは実質所得者課税の原則という法的根拠から、なぜ税務否認されたのかを解明します。
所得隠し30億円の内訳
▼東京国税局の指摘内容
- ・対象期間:2024年2月期
- ・指摘額:約30億円
- ・内容:マイニング装置の売上計上時期を意図的にずらす
- ・追徴課税:約8億円(重加算税を含む)
▼重加算税が意味すること
- ・通常の過少申告加算税:10〜15%
- ・重加算税(申告あり):35%
- ・重加算税(無申告):40%
- ・適用理由:「故意の隠ぺい・仮装」と判断
これは「うっかりミス」ではなく、意図的な脱税と国税が認定したことを示します。
売上計上時期を意図的にずらした行為が、「仮装・隠ぺい」と認定されました。
その結果、重加算税35%が適用されています。
Xでは、報道が出た2025年6月の時点で、約30億円の所得隠しが指摘されたことを伝える声が投稿されています。
「ドローンネット」(東京都千代田区)
暗号資産の採掘業者が30億円所得隠し
東京国税局 の税務調査
暗号資産の採掘(マイニング)事業https://t.co/r8j9LtDkzh— エルモ (@SpeakerELMO) June 3, 2025
実質所得者課税の原則とは
もうかるくん▼所得税法第12条(実質所得者課税の原則)
「資産又は事業から生ずる所得の法律上帰属する者が、単なる名義人であって、その所得を享受せず、その者以外の者がその所得を享受する場合には、その所得は、これを享受する者に帰属するものとして、この法律の規定を適用する。」
形式的には、購入者がマシンの「所有者」です。
しかし、実質的にコントロールして利益を得ているのがドローンネットなら話は別です。
その場合、所得はドローンネットに帰属すると判断されます。
▼判断の3要件
- ・実質的な支配:購入者が機器を個別に管理・識別しているか
- ・事業性:購入者が自分の計算と危険で事業を営んでいるか
- ・リスク負担:購入者が実質的な損失リスクを負っているか
▼ドローンネットのケースでの判断
- ✕ 実質的な支配:購入者は機器を個別に識別・管理できない
- ✕ 事業性:全てドローンネット任せ → 事業実態なし
- ✕ リスク負担:買取保証で実質ノーリスク → 事業リスクなし
結論:購入者は単なる名義人であり、実質的な事業者ではありません。
「事業所得」ではなく「雑所得」判定の根拠
▼事業所得の定義(最高裁判例)
「自分の計算と危険において独立して営まれ、営利性・有償性を有し、かつ反復継続して遂行される意思と社会的地位とが客観的に認められる業務から生ずる所得」
▼ドローンネットからの購入者のケース
- ・自分の計算と危険:✕(ドローンネット任せ)
- ・独立性:✕(全面委託)
- ・社会的地位:✕(名ばかりマイニング事業者)
結論:事業所得ではなく「雑所得」と判断されます。
▼雑所得判定の致命的な影響
- ・損益通算が不可:他の所得と相殺できない
- ・青色申告特別控除が使えない
- ・損失の繰越控除が不可
▼類似判例
- ・開業医の服飾レンタル業:雑所得判定(高裁)
- ・暗号資産マイニング:雑所得判定(国税見解)
なぜこのスキームは最初から税務リスクが高かったのか
▼過去に否認された類似スキーム
- ・航空機リース:海外航空会社向けオペレーティングリース
- ・コンテナリース:貨物用コンテナ投資
- ・LEDレンタル:店舗向けLED照明レンタル
- ・駐車場レンタル:建設用駐車場の小口化販売
▼共通する否認理由
- ・少額減価償却資産制度の本来の趣旨(事務処理簡素化)からの逸脱
- ・節税目的の「形だけの事業」の横行
- ・実質的な事業性の欠如
▼ドローンネットが見落とした点
2022年の税制改正は「ドローン」だけを狙ったのではありません。
貸付事業全般への規制強化という本質を理解していなかったのです。
マイニング事業も同じロジックで否認されるリスクは、当初から高かったといえます。
私の見解マイニングマシン購入者が直面する追徴課税リスク――二重苦のシナリオと対応策
もうかるくん既存の報道では、ドローンネット破産による「投資家の被害」は表面的にしか扱われていません。
ここでは、購入者が直面する具体的な税務リスクを、数値試算を交えて解説します。
あわせて、今すぐ取るべき実務的対応策を提供します。
これは他のメディアでは解説されていない、「購入者視点」の独自分析です。
購入者が直面する3つの不幸なシナリオ
▼シナリオ1:マイニングマシンの返却不能
- ・状況:破産により買取保証が履行不可能
- ・問題:マシンの所在・状態が不明確
- ・帰結:個別識別不可能なため現物返却も不可
- ・結果:購入額の全額損失
▼シナリオ2:過去の経費計上が否認される
- ・状況:国税が「雑所得」と判定
- ・問題:過去に即時償却した経費が全額否認
- ・例:1,000万円でマイニングマシン購入 → 全額経費否認 → 所得1,000万円増
- ・影響:追加納税300万円~450万円規模(所得税率23~33%+住民税10%)
▼シナリオ3:損益通算の不可による切り捨て
- ・状況:雑所得判定で損失を給与所得・事業所得と相殺不可
- ・問題:既に損益通算で還付を受けていた場合は返還義務
- ・結果:損失は純粋に「切り捨て」
▼被害シナリオ別分析
| シナリオ | 内容 | 典型的損失額 |
|---|---|---|
| 1. 現物返却不可 | マシン行方不明 | 購入額全額 |
| 2. 追徴課税 | 経費否認 | 購入額の30~45% |
| 3. 損益通算不可 | 雑所得判定 | 赤字切り捨て |
追徴課税の具体的計算例
もうかるくん▼購入年度の申告(当初)
- ・本業所得:1,500万円
- ・マイニング経費:▲1,000万円(即時償却)
- ・課税所得:500万円
- ・所得税:500万円 × 20% – 427,500円 = 572,500円
- ・住民税:500万円 × 10% = 50万円
- ・合計納税額:約107万円
▼税務調査後の修正申告
- ・本業所得:1,500万円
- ・マイニング経費:0円(否認)
- ・課税所得:1,500万円
- ・所得税:1,500万円 × 33% – 1,536,000円 = 3,414,000円
- ・住民税:1,500万円 × 10% = 150万円
- ・合計納税額:約491万円
- ・追加本税:491万円 – 107万円 = 384万円
▼加算税・延滞税(過少申告加算税の場合)
- ・過少申告加算税:384万円 × 10% = 38.4万円
- ・延滞税(2年分想定、年率8.7%):384万円 × 8.7% × 2年分 = 76.8万円
- ・合計追徴額:384万円 + 38.4万円 + 76.8万円 = 約499万円
▼さらに悪いケース(重加算税適用)
- ・重加算税:384万円 × 35% = 134.4万円
- ・延滞税(2年分):38.4万円
- ・合計追徴額:384万円 + 134.4万円 + 38.4万円 = 約557万円
▼実質的な総損失
- ・購入額:1,000万円(マシン返却不可)
- ・追徴課税:499万円~557万円
- ・総損失:1,499万円~1,557万円
マイニングマシン購入者が今すぐ取るべき対応策
▼1. 税理士への即時相談
- ・税務調査経験豊富な税理士を選ぶ
▼2. 修正申告の検討
- ・税務調査の通知を受ける前に自主的に修正すれば過少申告加算税は原則免除
- ・重加算税のリスクも回避可能
▼3. 証拠書類の保管
- ・契約書、入金記録、配当受取記録を全て保管
- ・ドローンネット社からの説明資料・営業トーク記録も保管
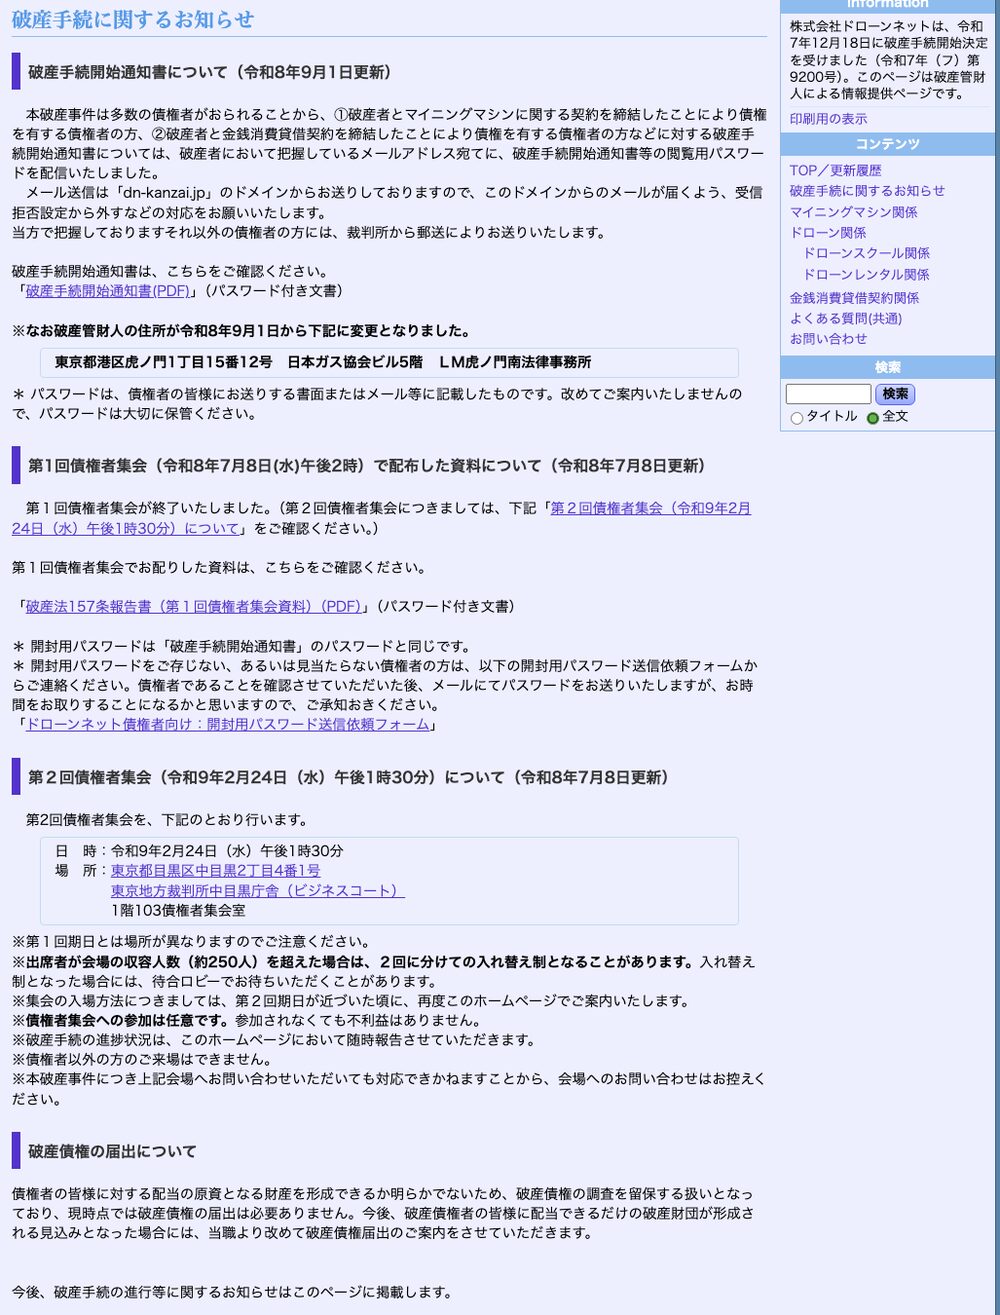
▼4. 破産管財人HPの定期確認
- ・https://www.dn-kanzai.jp/
- ・第1回債権者集会(2026年7月8日)の情報を把握
▼5. 債権届出の準備
- ・現時点では不要だが、配当原資が確保された場合に備える
▼税務調査を受けた場合の対応
- ・絶対に単独で対応しない:税理士に立ち会いを依頼
- ・感情的にならず事実のみ説明
- ・「節税と説明されたので購入した」という事実を明確に伝える
▼交渉の余地
- ・過失であることを主張(重加算税の回避)
- ・分割納付の相談
- ・延納制度の活用
私の見解【まとめ】ドローンネット破産が教える3つの教訓
もうかるくんドローンネット破産事件は、単なる倒産事例ではありません。
節税スキームという名の投資詐欺の典型例として、私たちに重要な教訓を残しました。
ここでは、この事件から学ぶべき本質的なポイントと、今後の投資判断に活かせる知恵をまとめます。
教訓1:「節税」という言葉の魔力に注意する
「節税」と「脱税」は紙一重です。
「実質負担ゼロ」「元本保証」という言葉は、投資詐欺の危険信号と考えるべきです。
本来、節税は事業の実態に基づくものです。
形式的な所有だけで税制優遇を受けようとする仕組みは、遅かれ早かれ税務当局に否認されます。
教訓2:税制改正の本質を理解する
国は「少額減価償却資産の濫用」全般を規制しています。
ドローンからマイニングへの事業転換は、同じ轍を踏んだだけでした。
税制の抜け穴を狙ったスキームは規制強化の対象となり、最終的には投資家が損失を被ります。
税制改正の「形式」ではなく「本質」を理解することが重要です。
教訓3:実質所得者課税の原則を知る
実質的な支配がポイントです。
「全てお任せ」は事業ではなく投資であり、事業所得としての税制優遇は受けられません。
「購入者が機器を個別管理できない」「事業リスクを負わない」という状況は、税務否認の対象となります。
| 教訓 | この記事で確認できたこと |
|---|---|
| 教訓1:「節税」の魔力 | 「実質負担ゼロ」「元本保証」は危険信号。形式的な所有だけで税制優遇を受けようとする仕組みは、いずれ否認される |
| 教訓2:税制改正の本質 | 国は少額減価償却資産の濫用全般を規制。ドローンからマイニングへの転換は同じ轍を踏んだだけだった |
| 教訓3:実質所得者課税 | 購入者が機器を個別管理できず、事業リスクも負わない状況は税務否認の対象。「全てお任せ」は事業ではない |
最後にひと言
ドローンネット破産事件は、「節税を装った投資詐欺の教科書」として、私たちに多くの教訓を残しました。
マイニングマシンを購入した方は、今すぐ税理士に相談し、追徴課税リスクに備えてください。
自主的な修正申告により、過少申告加算税や重加算税を回避できる可能性があります。
私の見解