
節約系YouTuberとして注目されている「くらま」氏ですが、その実像は「節約で貯金するだけの人」ではありません。
借金400万円弱(奨学金)を抱えた状態から節約を開始し、約8年で資産1億円を達成しました。
しかもポートフォリオの40%を仮想通貨(ビットコイン)に配分するという、節約系インフルエンサーとしては意外性のある投資スタンスを持つ人物です。
-
「くらま氏の年齢は?」
「くらま氏の実績は本当か?」
「くらま氏はなぜビットコインに投資している?」
この記事では、くらま氏のプロフィールや節約のメソッド、投資のスタンス、評判の実態を解説します。
倹者の流儀くらま氏は、節約系YouTuberとして知られる人物です。
ところが調べると、ポートフォリオの40%をビットコインに配分していると公表していました。
結論から言うと、くらま氏の発信は、家計改善を本気で始めたい人にとって参考になる情報が多くあります。
ただし、ビットコイン40%は本人のリスク許容度と確信に基づく配分です。
この記事で確認できたのは、次の3点です。
①節約の土台は家計把握→固定費削減→先取り貯蓄という順番の設計
②資産1億円は本人のX投稿による報告で、YouTube収益の寄与度は非公開
③ビットコイン40%は本人の設計の説明で、読者への一律推奨ではない
「倹者の流儀」くらまとはどんな投資家?
 もうかるくん
ひと言で言えば、くらま氏は節約を土台に資産形成を体系化して発信する人物です。
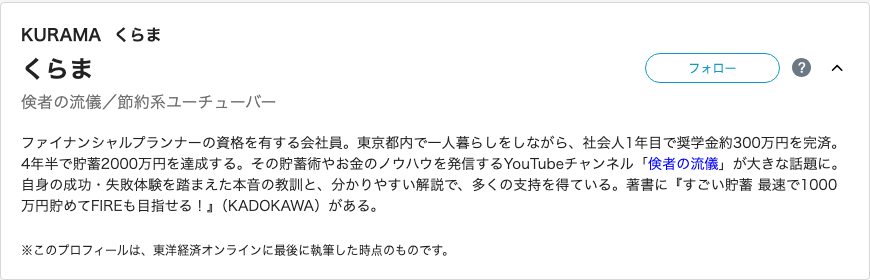
ファイナンシャルプランナー(FP)資格を保有する、現役の会社員でもあります。
まずは、くらま氏の人物像を確認できる事実を整理します。
くらまの基本プロフィール(生年・肩書き・著書・媒体)
|
項目 |
内容 |
|---|---|
|
生年 |
1993年生まれ(32歳・2026年3月時点) |
|
肩書き |
FP(ファイナンシャルプランナー)資格保有の会社員 / 節約系YouTuber |
|
活動媒体 |
YouTube「倹者の流儀」(登録者約40万人)/ X(@0AKnAVU5iNHNYa1、フォロワー約2.1万人) |
|
著書① |
『すごい貯蓄 最速で1000万円貯めてFIREも目指せる!』KADOKAWA(2022年9月) |
|
著書② |
『手取り26万円でもできる 資産1億の作り方』KADOKAWA(2026年2月) |
|
主なテーマ |
節約・貯金・貯蓄を土台にした資産形成。投資(全世界株式・金・ビットコイン)も発信 |
|
居住・生活費 |
東京都内2K一人暮らし。月の生活費6〜8万円。家賃は会社補助で月約5,000円(本人X・動画発信の範囲) |
|
資産1億円達成 |
2025年10月28日、X上で報告。節約開始2018年1月から7年10カ月後の達成。(出典:本人X投稿) |
|
メディア連載 |
東洋経済オンライン(著者ページ:https://toyokeizai.net/list/author/くらま) |
実績(借金→資産形成)の確認できた範囲と注意点
もうかるくんくらま氏は奨学金約400万円を完済した後、4年半で貯蓄2,000万円を達成しました。
その後は投資も組み合わせながら、資産を拡大しています。
2025年10月28日、本人はXでビットコインを含む資産の合計が1億円を超えたと投稿しています。
そういえば資産1億円達成しました!
2018年1月1日から節約生活始めて7年10ヶ月ほどで到達。それもこれもYouTubeやXを通じて皆と貯蓄意識高めてきたからです。
これからもYouTube、Xでも活動頑張るので末永くよろしくお願いします🙇次の目標は資産5億円☺️ pic.twitter.com/k4DfuYlVs8
— 倹者の流儀@くらま【公式】 (@0AKnAVU5iNHNYa1) October 28, 2025
ただし、この過程にYouTube収益がどの程度寄与しているかは非公開です。
「節約だけで1億円」という解釈は不正確である点に注意が必要です。
発信テーマの軸(節約→貯蓄→投資の順番)
くらま氏が一貫して強調するのは、「順番」です。
「家計把握→固定費削減→先取り貯蓄」で土台を作り、その上に投資を乗せる設計です。
くらま氏は、生活防衛資金なしに投資を始めることを推奨していません。
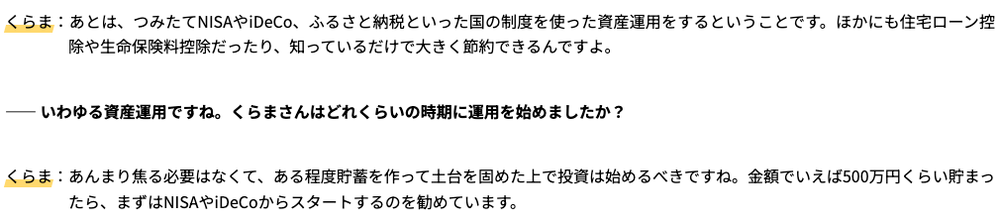
明治安田生命のライフフィールドマガジンのインタビュー記事でも、同じ順番を語っています。
「500万円くらい貯まったら、まずはNISAやiDeCoから」という発言です。
 私の見解
くらまはYouTubeは何を発信している?
もうかるくんくらま氏が運営するYouTubeチャンネルは、「倹者の流儀」です。
2018年8月に開設され、2026年2月時点で登録者数約40万人に成長しています。
単に節約ノウハウを並べるだけではありません。
本人の実体験と収支の実数を開示しながら解説するスタイルが、支持される理由です。
動画テーマの傾向(節約・家計・制度・投資)
動画は大きく4つのカテゴリに分類できます。
-
①節約術・生活費の削り方
②毎月の収支公開(家計ルーティン)
③NISA・iDeCo・ふるさと納税など税制優遇の解説
④投資(インデックス・金・ビットコイン)
くらま氏が最も力を入れるのは、①と②です。
実際の家計数字を見せながら節約の再現性を示す動画が、チャンネルの核となっています。
代表動画の位置づけ
2020年2月公開の「給料日ルーティーン 貯金趣味男にとって節約は副業!」という動画があります。
この動画は107万回以上再生されています(確認日:2026年3月18日)。
2025年1月のルームツアー動画では、段ボール製の手作り家具の部屋を公開しました。
節約生活の実態を可視化した内容として、話題を呼びました。
切り抜き・誤解を避ける見方(前提・期間・再現手順)
動画の切り抜きでは、前提条件が省略されることが多くあります。
視聴時に確認したいのは、①住居補助があるか、②独身か、③給与以外の収入があるかの3点です。
そのうえで、自分の家計に当てはめる必要があります。
特に気をつけたいのは、「月6万円で生活」という情報だけが独り歩きすることです。
全員が同じ方法を再現できると誤解されやすくなります。
くらま氏の住居費は、会社補助で月約5,000円という特殊な条件です。
私の見解くらま氏の節約の考え方は?
もうかるくんくらま氏の節約は、「一時的な我慢」ではありません。
「仕組みで支出を下げること」が核心です。
家計簿で把握する(習慣化の最小単位)
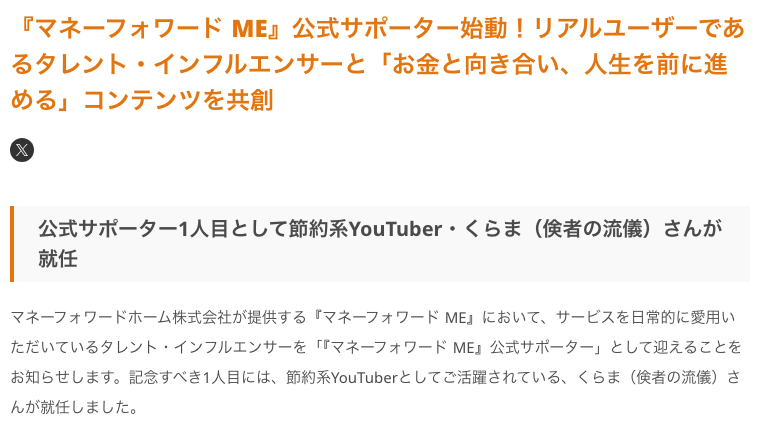
くらま氏は、「マネーフォワード ME」の公式サポーター(2026年1月就任)でもあります。
本人は家計簿を、「ダイエットにおける体重計と同じ」と表現しています。
月1回でも3ヵ月に1回でも、収支を確認する習慣を最初の一歩として推奨しています。
「マネーフォワード ME」に金融機関を連携させれば、入力の手間なく収支の傾向が見えます。
そのため、家計管理の入口として有効です。
固定費を最優先で下げる理由
固定費の削減の最大のメリットは、一度下げれば永続的に節約効果を生む点です。
くらま氏は特に、スマホ代(格安SIM)・保険・サブスクリプションを最初に見直すよう推奨しています。
食費などの変動費の節約は、精神的負荷が高く続きにくいものです。
一方で固定費の削減は、設定して終わりのため継続性が高い点が魅力です。
車を持たない・住居費を抑える考え方(条件つきで)
くらま氏の条件は、都市部在住・一人暮らしです。
その条件のもとで、「車を持たない」「家賃を手取りの2割以下に抑える」という選択をしています。
ただし、「地方在住・ファミリー」など異なる条件では、再現できない場合もあります。
くらま氏の住居費が月約5,000円なのは、会社の特殊な補助制度によるものです。
一般化するには、慎重な読み解きが必要です。
以下の表に、くらまの節約論を「再現しやすい範囲」と「個人差が出る範囲」に整理しました。
| ステップ | 行動 | 再現しやすい範囲 | 個人差が出やすい範囲 |
|---|---|---|---|
| ①家計把握 | マネーフォワードなどで収支を月1回確認する | アプリ連携による自動集計 | 細目を手入力する習慣 |
| ②固定費削減 | スマホ→格安SIM、保険→必要最小限、不要サブスク解約 | 通信費・サブスクの見直し | 保険の見直し(家族構成で差) |
| ③住居費圧縮 | 手取りの2割以下を目安に家賃を選ぶ | 引っ越し時の物件選定基準 | 会社の住宅補助有無(くらま氏は月5,000円・特殊条件) |
| ④車を持たない | 都市部ではカーシェアや公共交通機関に切り替え | 都市部在住で移動の柔軟性がある場合 | 地方・子育て世帯など車が必須の環境 |
| ⑤先取り貯蓄 | 給料日に自動で貯蓄口座へ振替設定する | 給与振込後の自動送金設定 | 目標貯蓄率(くらま氏は7〜8割・特殊) |
| ⑥変動費の把握 | 食費・光熱費は月単位で傾向を確認する | 傾向把握(金額感のズレを発見) | 外食頻度・嗜好品の削り方(継続難易度に個人差) |
私の見解くらまの貯蓄術とは?
もうかるくんくらま氏が説く貯蓄の最重要原則は、「先取り貯蓄の自動化」です。
モチベーションや意志力には頼りません。
給与が入ったら、即座に貯蓄口座へ振り替える設定を作ります。
こうして、残ったお金でやりくりする構造を作ります。
「続く仕組み」をどう設計するかが、くらまの貯蓄論の核心です。
先取り貯蓄(自動化)の設計
くらま氏の場合、手取り給与の7〜8割を先取り貯蓄に回すという極端なスタイルです。
これを一般家庭がそのまま真似ることは、難しい場合が多いでしょう。
ただ、まず手取り給与の10〜20%からでも自動振替を設定するという考え方は、誰でも試せます。
銀行の自動振替機能や、証券会社の自動積立を活用します。
意識せずに貯蓄が積み上がる設計を作るのが基本です。
生活費を落とす具体策(やり過ぎリスクも条件で)
くらま氏は、1日1食を7年以上継続しています。
段ボール製の手作り家具で生活するなど、極端な節約を実践しています。
これは「節約が好きで楽しい」という本人の価値観に基づくライフスタイルです。
すべての人に推奨される方法ではありません。
過度な節約は、QOL低下や継続困難につながります。
自分の「削れるもの」と「削れないもの」を区別して判断することが重要です。
貯蓄目標(100万円/500万円/1000万円の段階論)
第1作では、100万円・500万円・1,000万円の壁を突破する段階的なロードマップが示されています。
まず100万円を貯めることで、自己効力感を得ます。
次の500万円は、投資開始の準備金として位置づけます。
この段階設計が、核となっています。
初心者が詰まりやすい5つのポイント(チェックリスト)
- ①家計を把握せずに節約・投資を始める
- → まずマネーフォワード等で1カ月の収支を把握してから次のステップへ進む
- ②固定費を後回しにして食費だけ削ろうとする
- → 固定費(スマホ・保険・サブスク)の見直しを先行させる
- ③生活防衛資金なしに投資を始める
- → 急な支出に対応できる生活防衛資金(生活費3〜6ヵ月分)を確保してから投資を始める
- ④くらま氏の極端な節約を全模倣しようとする
- → 車なし・家賃格安・1日1食はくらま氏の特殊条件であり、自分の生活条件に合う範囲で取り入れる
- ⑤SNSや切り抜きの情報を前提確認なしに信じる
- → 本人のYouTubeの本編・著書・大手メディアのインタビューで原典を確認してから判断する
私の見解くらまの本で何が学べる?
もうかるくんくらま氏の著書は現在2冊あり、いずれもKADOKAWA刊です。
第1作は、「貯め方」の基礎固めにあたる内容です。
第2作は、「増やし方(投資)」まで踏み込んだ内容になっています。
読む順番と、向く人が異なります。
第1作の要点(貯蓄力・ロードマップ)
第1作は、『すごい貯蓄 最速で1000万円貯めてFIREも目指せる!』です。
貯蓄がほぼゼロ、または100万円以下の段階から、1,000万円までのロードマップを6章に分けて解説しています。
内容は、「まず本気で100万円貯めろ」から始まります。
超節約術・メンタル術・生活設計の変え方まで、体系的にまとめられています。
節約・貯金を「これから本格的に始める」という方に向いた1冊です。
第2作の要点(増やし方/金/暗号資産の章)
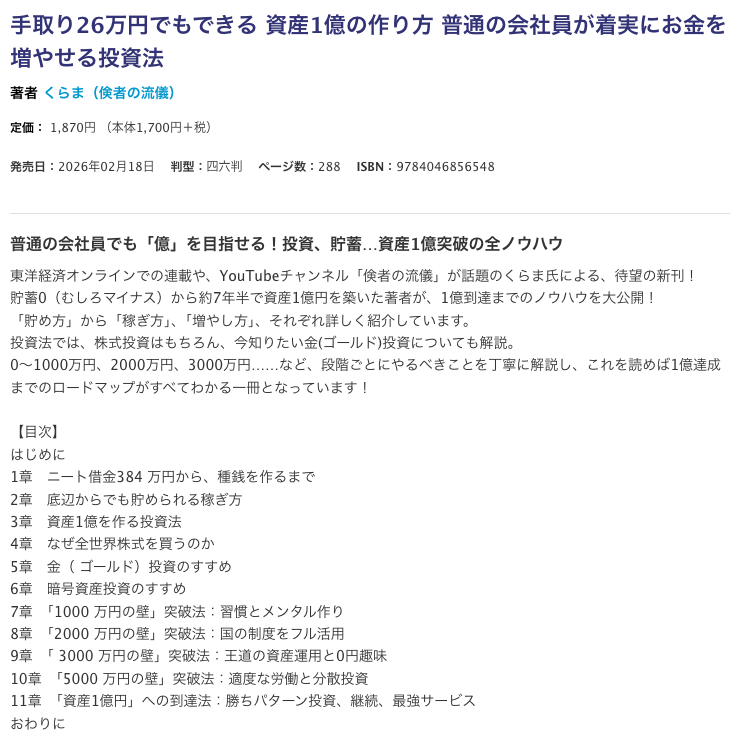
第2作は、『手取り26万円でもできる 資産1億の作り方』です。
「貯め方」から「稼ぎ方」「増やし方」まで、投資の領域に大幅拡充した内容です。
特に、第5章「金(ゴールド)投資のすすめ」と第6章「暗号資産投資のすすめ」があります。
この2章に、くらま氏の金やビットコインへの投資の考え方が書かれています。
資産額が数百万円以上あり、次のステップとして投資を学びたい方に向く内容です。
私の見解くらまの投資のスタンスとは?
もうかるくんくらま氏の投資スタンスを正確に理解するには、分けて考えたいことが2つあります。
「投資対象・目的・時間軸」と「一般的な留意点」です。
節約系YouTuberとして知られていますが、その投資哲学は守り一辺倒ではありません。
ビットコインを大きく組み込んだ攻めの分散設計です。
投資開始時期と当初の方針
くらま氏が投資を開始したのは、2020年1月です。
当初は全世界株式(オルカン)やS&P500への、月5〜10万円のインデックス積立から始めていました。
「まず家計の黒字化と貯蓄の土台ができてから」という順序を、自身でも実践していました。
分散投資の考え方(暗号資産・株式・現金・金)
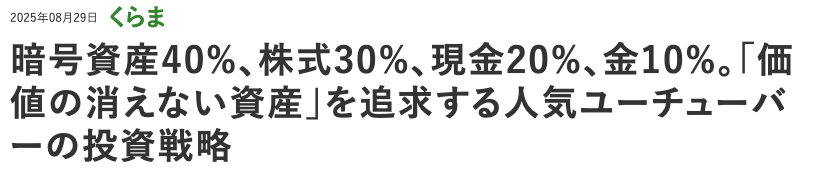
くらま氏の現在のポートフォリオは、レイ・ダリオの「オール・シーズンズ戦略」から影響を受けた分散設計です。
構成は、「暗号資産40%・株式30%・現金20%・金5〜10%」です。
価値の消えにくい実物資産(金・ビットコイン)を、大きく組み込んでいる点が特徴です。
|
投資対象 |
事実(取材・本人発信) |
本人の位置づけ・目的 |
一般的な留意点 |
|---|---|---|---|
|
全世界株式(オルカン等) |
2020年1月から月5〜10万円の積立で開始 |
コアの長期積立 安定的な資産形成の土台 |
価格変動あり 元本保証なし 長期目線が前提 |
|
金(ゴールド) |
ポートフォリオの5〜10%(取材時点により若干差) |
「価値の消えない資産」「法定通貨に対するヘッジ」 |
利子・配当なし 価格変動あり 守りの分散として位置づ。 |
|
ビットコイン(暗号資産) |
ポートフォリオの40%(2025年3月時点) |
「インフレヘッジ資産」「法定通貨への不信任票」 ビットコイン1本 |
価格変動が大きい 配分40%は一般的なリスク許容度を超える可能性がある 初心者の模倣は慎重に |
|
現金 |
ポートフォリオの20%(2025年3月時点) |
流動性確保 急な支出・投資チャンスに備える |
インフレで実質価値が目減りするリスクあり |
※ポートフォリオの数値は2025年3月時点。現在の配分は変動している可能性がある
本人はXで、ゴールドは地味でも手堅いと感じていると投稿しています。
ゴールドを自分の資産に組み込み初めて2年半たったけど正解だった🤔
地味なのかSNSでは話題にならないけど手堅くて貯金好きな人にあっている気がする。
5000年前から時代、人種、言語をこえて共通してどんな時も価値保存に使われてきた途方もない歴史。
使い分けだがETFより金地金がオススメ。
— 倹者の流儀@くらま【公式】 (@0AKnAVU5iNHNYa1) May 24, 2025
リスクと前提(生活防衛資金・時間軸・許容度)
くらま氏は複数のインタビュー記事で、「損をしても生活に困らない金額を投資する」と発言しています。
生活防衛資金の確保を、投資の前提として強調しています。
2022年には、ビットコインが70%下落した局面で買い向かったエピソードがあります。
これは、相応のリスク許容度と確信があっての行動です。
すべての読者が同じ行動をとることを推奨するものではありません。
私の見解くらまの「賢者の流儀」とビットコインに関する誤解
もうかるくん「賢者の流儀 くらま ビットコイン」と検索している方は多くいます。
ただ、まず「賢者の流儀」は誤記である点を確認しておく必要があります。
その上で、くらま氏が実際にビットコインをポートフォリオに組み込んでいる事実を整理します。
それが何を意味するのかも、あわせて確認します。
「賢者の流儀」は誤記である(理由)
まず、正式なチャンネル名・人物名は「倹者の流儀くらま」です。
「賢者(けんじゃ)」と「倹者(けんじゃ)」は、読みが完全に一致しています。
そのため、日本語入力での変換ミスが多発します。
検索エンジンのサジェストにも、誤記が混入しています。
情報を探す際に、混乱を招く原因です。
最初に正しい表記を押さえておくと、誤った情報源に辿り着くリスクを防げます。
| 検索キーワード | 正誤と補足 |
|---|---|
|
賢者の流儀くらま(よく見かける表記) |
誤記 「賢者(けんじゃ)」と「倹者(けんじゃ)」は読みが同じため、漢字変換ミスが多発 チャンネル名・著書名・人物名として正式なのは「倹者の流儀」 |
|
倹者の流儀くらま(正式名称) |
正式なチャンネル・人物の総称 「倹者(けんじゃ)」は「倹約家」を意味する言葉で、くらま氏の節約哲学を端的に表す |
|
賢者の流儀 くらま ビットコイン(検索サジェスト) |
「倹者の流儀くらま」が正 ビットコインが組み合わされる背景は、くらまがポートフォリオの40%をBTCに配分していることが各メディアで報道されたため |
ビットコイン比率に関する事実(取材時点差は注記)
くらま氏は、ポートフォリオの40%を暗号資産(ビットコイン一択)に配分していることを公表しています。
ただし、この数字は取材時点のものです。
現在も同じ比率かどうかは、確認できません。
初心者が誤解しやすい点(推奨と受け取らない)
もうかるくんくらま氏の仮想通貨についての発言は、あくまで「自分のポートフォリオ設計と哲学の説明」です。
視聴者・読者へのビットコイン投資の一律推奨ではありません。
一般に、ポートフォリオの40%を価格変動の大きい資産に配分することは、高リスクと見なされます。
「節約系YouTuberがビットコインを持つ=安全・推奨」という解釈は誤りです。
自分のリスク許容度と照らし合わせて判断することが不可欠です。
「資産1億円」達成の事実と未確定事項を、整理表にまとめました。
| 区分 | 内容 |
|---|---|
|
事実(一次情報で確認) |
・奨学金約300万円を社会人1年目に完済し、250万円以上貯金(KADOKAWA著者紹介) ・4年半で貯蓄2,000万円達成(KADOKAWA第1作著者プロフィール) ・2025年10月にX上で資産1億円を報告 ・投資は2020年1月開始 ・FP資格を保有し、東洋経済オンラインで連載執筆 |
|
未確定(未公開・推測禁止) |
・YouTube広告収益の具体額は非公開 ・資産1億円への寄与度は不明 ・ポートフォリオ40%のビットコイン配分は2025年時点 ・現在の比率は変動している可能性あり ・「節約だけ」で1億円を達成したという解釈は不正確 ・投資の複利も大きく寄与 |
|
誤解しやすい点 |
・月収が会社員給与だけと仮定すると再現条件が変わる(YouTube収益・残業代等は不明) ・「誰でも4年半で2,000万円貯まる」ではなく、生活コスト・住居補助・独身といった個別条件が重なった結果 ・資産額の推移は複数のメディア取材時点の数字のため、必ず確認日とともに参照する |
私の見解くらまの評判・口コミは?(良い/悪い/注意)
もうかるくんくらま氏への好意的な意見も批判的な意見も、母数・文脈・発信者のバイアスによって変わります。
論点として整理して読む視点を持っておくのがおすすめです。
好意的な評価の傾向(何が評価されているか)
YouTuberの評価サイトでは、くらま氏は総合評価4.00点/5.00、人間性4.67点を獲得しています。
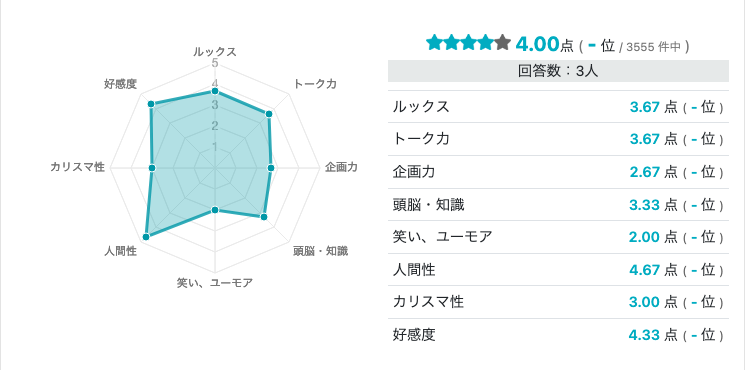
主な好評の理由は、「収支を実数で開示している透明性」と「FP資格保有で情報の裏付けがある」点です。
「顔出しで活動している信頼感」も、好評の理由に挙がっています。
東洋経済オンラインや明治安田生命など、権威あるメディアへの掲載歴もあります。
これも、信頼性の補強材料として機能しています。
Xでは、番組で共演した芸人のオラキオ氏も、くらま氏の節約から投資へ進む姿勢に敬意を示す投稿をしています。
くらま先生の徹底した節約人生!からの投資!リスペクトしかない!#マネサバ https://t.co/cseuvoqY7t
— オラキオ (@matsuyukiorakio) March 27, 2025
批判的な評価の傾向(何が不信につながるか)
くらま氏に対する最も多い批判は、「YouTube収益を家計公開動画に含めていない」という指摘です。
「手取り24〜26万円の会社員が節約だけで資産形成した」という雰囲気は、正確ではないという意見があります。
「常識的なことしか言っていない」「上から目線に感じる」という声も、少数存在します。
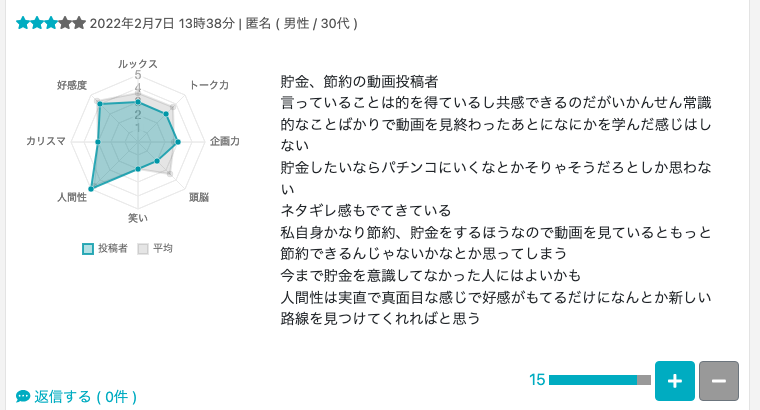
ただし、全体としては好意的な評価が大半を占めています。
評判の読み方(母数・偏り・切り抜き)
くらま氏に対する口コミ・評判は、「全体像の断片」にすぎません。
切り抜き動画やまとめサイトは、文脈が省略されやすいものです。
重要な判断は、本人の一次発信(YouTube本編・著書・X)を確認してから行うのがおすすめです。
私の見解くらまについてよくある質問(FAQ)
もうかるくんくらま氏や貯蓄・投資に関してよくある質問に回答します。
Q1.倹者の流儀くらまとはどんな人ですか?
A. 節約・貯金・投資を発信する、FP資格保有の会社員YouTuberです。
2018年1月に節約を開始し、7年弱で資産1億円を達成しました。
「倹者の流儀」チャンネルは、登録者数約40万人です。
KADOKAWAから著書2冊を刊行し、東洋経済オンラインの連載著者としても活動しています。
Q2.くらまの節約術は何から始めますか?
A. 固定費の見直しから始めることを推奨しています。
特に、スマホ代(格安SIM)・不要保険・サブスクリプションの解約が最初のステップです。
家計把握(マネーフォワード等の活用)と先取り貯蓄の自動化も、初期から同時に設定するのが効果的です。
Q3.くらまの貯蓄術はどのくらいのペースが現実的ですか?
A. くらま本人は、手取り給与の7〜8割を貯蓄に回しています。
ただし、住居補助など特殊な前提条件あっての話です。
一般的には、「先取り給与の10〜30%から始めて徐々に増やす」のが現実的です。
まず100万円を目標にする段階論が、第1作に詳しく解説されています。
Q4.くらまの年齢は?
A. KADOKAWA第2作(2026年2月刊)の著者プロフィールに記載があります。
そこには、「32歳にして総資産1億円を突破」と書かれています。
1993年生まれで、2026年3月時点で32歳という情報が複数媒体から確認できます。
Q5.くらまの投資は初心者でも真似できますか?
A. オルカン(全世界株式)等のインデックス積立から始める部分は、初心者でも検討しやすいです。
ただし、ビットコイン40%の配分は高いリスク許容度が前提です。
生活防衛資金の確保と家計の黒字化を先に進めてから、判断することをおすすめします。
Q6.くらまの金(ゴールド)投資の考え方は?
A. 金(ゴールド)を「価値の消えない資産」「法定通貨に対するヘッジ」として位置づけています。
ポートフォリオの5〜10%を配分しています。
Q7.くらまのビットコイン投資の考え方は?
A. ビットコインについては、ポートフォリオの40%を暗号資産(ビットコイン一択)に配分しています。
このことは、取材記事で確認されています(確認日:2026年3月18日)。
Q8.くらまの仮想通貨投資は推奨されていますか?
A. くらま氏自身のポートフォリオの公開であり、視聴者全員への一律推奨ではありません。
初心者は、生活防衛資金の確保とインデックス積立を優先します。
暗号資産は、自身のリスク許容度を確認したうえで判断することが重要です。
私の見解まとめ:くらま流を安全に取り入れるポイント
もうかるくんくらま氏の発信は、「節約で土台を作り、投資で増やす」という一貫した設計をもとにしています。
家計改善を本気で始めたい方にとって、参考になる情報が多くあります。
一方で、住居補助・独身・YouTube収益といった個別条件が重なっています。
この点を見落とすと、誤解が生じやすいので注意が必要です。
また、ビットコイン40%という投資配分は、本人のリスク許容度と確信に基づくものです。
読者が同じ比率を模倣することを前提とした発信ではありません。
私の見解